Domain iclean4u.de kaufen?
Wir ziehen mit dem Projekt
iclean4u.de um.
Sind Sie am Kauf der Domain
iclean4u.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iclean4u.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Schülke | Rotasept | Desinfektion und Reinigung | 2 LiterRotasept ist eine Fertiglösung für die Desinfektion und Reinigung rotierender Instrumente. Das umfassend wirksame Produkt erfüllt die aktuellen VAH Anforderungen und ist hervorragend geeignet für den Einsatz im Ultraschallbad . Zudem ist die Lösung aldehydfrei. Anwendungsgebiete: Für die manuelle Reinigung und Desinfektion von Bohrern, Fräsern, Diamantschleifern und anderen rotierenden Präzisionsinstrumenten. Aufgrund der sehr guten Materialverträglichkeit und der umfassenden Wirksamkeit bietet rotasept alle wichtigen Produkteigenschaften für die Aufbereitung von rotierenden Präzisionsinstrumenten sowie für Instrumente aus Stahl und Edelstahl. Anwendungshinweise: Ausschließlich für die Verwendung von Fachkräften bestimmt. rotasept wird unverdünnt angewendet. Bei der Anwendung als Reiniger die Instrumente sofort nach Gebrauch in die Anwendungslösung legen, um das Antrocknen von Schmutz zu vermeiden. Nach der Aufbereitung das Instrumentarium gründlich mit Wasser von mindestens Trinkwasserqualität, besser mit sterilem aqua dest. oder vollentsalztem Wasser gründlich abspülen/ durchspülen, um Rückstände der Anwendungslösung vollständig zu entfernen. Einlegedauer für die Abschlussdesinfektion: 15 Minuten. Längere Einwirkzeiten sollten vermieden werden. Gebrauchslösung arbeitstäglich und bei deutlich sichtbarer Kontamination erneuern. Die Reinigung und Abschlussdesinfektion muss gemäß Krinko/BfArM in getrennten Arbeitsschritten erfolgen. Nicht mit Reinigungs- oder Desinfektionsmitteln mischen. Materialverträglichkeit: Alkali- und alkoholempfindliche Kunststoffe, Aluminiumteile sowie Instrumente, die mit Kunstharzkleber verarbeitet sind, sollen nicht in rotasept behandelt werden. Wir empfehlen gigasept instru AF. Ultraschallanwendung : rotasept eignet sich hervorragend für den Einsatz im Ultraschallbad. Besondere Hinweise: Vor Gebrauch stets Etikett und Produktinformation lesen. Schwerwiegende Vorfälle im Zusammenhang mit dem Produkt sind dem Hersteller und der zuständigen Behörde zu melden. Nicht über Raumtemperatur lagern. Nach Ablauf des Verfalldatums Präparat nicht mehr anwenden. Sonstige Gefahren: Dieser Stoff/diese Mischung enthält keine Komponenten in Konzentrationen von 0,1 % oder höher, die entweder als persistent, bioakkumulierbar und toxisch (PBT) oder sehr persistent und sehr bioakkumulierbar (vPvB) eingestuft sind. Umweltbezogene Angaben: Der Stoff/dieses Gemisch enthält keine Bestandteile, die gemäß REACH Artikel 57(f) oder der delegierten Verordnung (EU) 2017/2100 der Kommission oder der delegierten Verordnung (EU) 2018/605 der Kommission in Mengen von 0,1 % oder mehr endokrinschädliche Eigenschaften aufweisen. Toxikologische Angaben: Der Stoff/dieses Gemisch enthält keine Bestandteile, die gemäß REACH Artikel 57(f) oder der delegierten Verordnung (EU) 2017/2100 der Kommission oder der delegierten Verordnung (EU) 2018/605 der Kommission in Mengen von 0,1 % oder mehr endokrinschädliche Eigenschaften aufweisen.23,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Drees, Stefan: Aufbauwissen Pflege HygieneAufbauwissen Pflege Hygiene , Um das Thema Hygiene kommt keine angehende Pflegefachkraft herum - auch wenn es manchmal lästig ist. In diesem Buch sind die Inhalte kurz, didaktisch sinnvoll und übersichtlich aufbereitet. So haben Sie die Möglichkeit alles in kurzer Zeit zu erfassen. Dabei helfen auch die rund 130 einprägsamen Abbildungen. Kästen mit Tipps für die Praxis, Fallbeispiele etc. bieten Ihnen den optimalen Bezug zur Praxis und helfen Ihnen, das Gelernte direkt auf Ihren Arbeitsalltag zu übertragen. Fallbeispiele und Aufgaben am Ende jedes Kapitels machen es Ihnen leicht, Ihren Wissensstand zu überprüfen und sich gezielt auf die Prüfungen vorzubereiten. Das Buch eignet sich für: Auszubildende in der Pflegeausbildung Lehrende , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20231011, Produktform: Kartoniert, Autoren: Drees, Stefan~Commandeur, Natalie~Lupsczyk, Melanie~Podoreski, Andreja, Keyword: Hygiene; Infektiologie; Infektionen; Mikrobiologie, Fachschema: Krankenpflege~Pflege / Krankenpflege, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 170, Höhe: 18, Gewicht: 826, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sagrotan Hygiene Pumpspray Desinfektion Pilze Keime Hygienespray 250mlDie Anzahl der Bakterien kann sich in nur 20 Minuten verdoppeln. Vertrauen Sie dem Schutz von Sagrotan. Sagrotan Hygiene-Spray beseitigt 99,9% der Bakterien in nur 30 Sekunden. Sagrotan Hygiene-Spray wirkt gegen Bakterien, spezielle Pilze und Viren, die z.B. Durchfallerkrankungen, obere Atemwegsinfektionen, Influenza (A2, H1N1, H5N1), Lungenentzündung oder Herpes, verursachen können. Sagrotan verstärkt dadurch den Schutz vor Ansteckungen und Krankheiten. Erhältlich in der 100 ml und 250ml Pumpflasche. Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.12,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
WC-Reiniger Weco Lemone 1 L Frische, Hygiene und Sauberkeit bis unter den RandDer Weco WC-Reiniger Lemone ist kraftvoll und duftet nach Lemone. Kalk- und Schmutzablagerungen werden effektiv gelöst, schlechte Gerüche bekämpft. Wenn nicht -sofort lieferbar- ist die Lieferzeit 10-15 Tage.2,37 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Biff Hygiene Total Badreiniger Reiniger Sauberkeit 750 ml SprühflascheProduktbeschreibungen biff Hygiene Total reinigt mit seiner antibakteriellen Formel zuverlässig alle Oberflächen in Ihrem Bad und sorgt für hygienische Sauberkeit. Kalk, Seifenreste und hartnäckiger Schmutz werden einfach und gründlich beseitigt und Ihre Oberflächen strahlen wieder in neuem Glanz. biff Hygiene Total entfernt bis zu 99,9% der Bakterien in Ihrem Bad und schützt so vor der Übertragung von Infektionen und Krankheiten. Bei regelmäßiger Reinigung verhindert biff Hygiene Total das Festsetzen von Schimmelsporen im Bad. Anwendung: 1. Sie können biff Bad Hygiene Total sowohl großflächig (Sieb geöffnet) als auch gezielt (Sieb geschlossen) anwenden. 2. Einfach aufsprühen und einwirken lassen. 3. Anschließend mit einem feuchten Tuch verreiben und abspülen.11,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülke | Rotasept | Desinfektion und Reinigung | 2 LiterRotasept ist eine Fertiglösung für die Desinfektion und Reinigung rotierender Instrumente. Das umfassend wirksame Produkt erfüllt die aktuellen VAH Anforderungen und ist hervorragend geeignet für den Einsatz im Ultraschallbad . Zudem ist die Lösung aldehydfrei. Anwendungsgebiete: Für die manuelle Reinigung und Desinfektion von Bohrern, Fräsern, Diamantschleifern und anderen rotierenden Präzisionsinstrumenten. Aufgrund der sehr guten Materialverträglichkeit und der umfassenden Wirksamkeit bietet rotasept alle wichtigen Produkteigenschaften für die Aufbereitung von rotierenden Präzisionsinstrumenten sowie für Instrumente aus Stahl und Edelstahl. Anwendungshinweise: Ausschließlich für die Verwendung von Fachkräften bestimmt. rotasept wird unverdünnt angewendet. Bei der Anwendung als Reiniger die Instrumente sofort nach Gebrauch in die Anwendungslösung legen, um das Antrocknen von Schmutz zu vermeiden. Nach der Aufbereitung das Instrumentarium gründlich mit Wasser von mindestens Trinkwasserqualität, besser mit sterilem aqua dest. oder vollentsalztem Wasser gründlich abspülen/ durchspülen, um Rückstände der Anwendungslösung vollständig zu entfernen. Einlegedauer für die Abschlussdesinfektion: 15 Minuten. Längere Einwirkzeiten sollten vermieden werden. Gebrauchslösung arbeitstäglich und bei deutlich sichtbarer Kontamination erneuern. Die Reinigung und Abschlussdesinfektion muss gemäß Krinko/BfArM in getrennten Arbeitsschritten erfolgen. Nicht mit Reinigungs- oder Desinfektionsmitteln mischen. Materialverträglichkeit: Alkali- und alkoholempfindliche Kunststoffe, Aluminiumteile sowie Instrumente, die mit Kunstharzkleber verarbeitet sind, sollen nicht in rotasept behandelt werden. Wir empfehlen gigasept instru AF. Ultraschallanwendung : rotasept eignet sich hervorragend für den Einsatz im Ultraschallbad. Besondere Hinweise: Vor Gebrauch stets Etikett und Produktinformation lesen. Schwerwiegende Vorfälle im Zusammenhang mit dem Produkt sind dem Hersteller und der zuständigen Behörde zu melden. Nicht über Raumtemperatur lagern. Nach Ablauf des Verfalldatums Präparat nicht mehr anwenden. Sonstige Gefahren: Dieser Stoff/diese Mischung enthält keine Komponenten in Konzentrationen von 0,1 % oder höher, die entweder als persistent, bioakkumulierbar und toxisch (PBT) oder sehr persistent und sehr bioakkumulierbar (vPvB) eingestuft sind. Umweltbezogene Angaben: Der Stoff/dieses Gemisch enthält keine Bestandteile, die gemäß REACH Artikel 57(f) oder der delegierten Verordnung (EU) 2017/2100 der Kommission oder der delegierten Verordnung (EU) 2018/605 der Kommission in Mengen von 0,1 % oder mehr endokrinschädliche Eigenschaften aufweisen. Toxikologische Angaben: Der Stoff/dieses Gemisch enthält keine Bestandteile, die gemäß REACH Artikel 57(f) oder der delegierten Verordnung (EU) 2017/2100 der Kommission oder der delegierten Verordnung (EU) 2018/605 der Kommission in Mengen von 0,1 % oder mehr endokrinschädliche Eigenschaften aufweisen.23,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Drees, Stefan: Aufbauwissen Pflege HygieneAufbauwissen Pflege Hygiene , Um das Thema Hygiene kommt keine angehende Pflegefachkraft herum - auch wenn es manchmal lästig ist. In diesem Buch sind die Inhalte kurz, didaktisch sinnvoll und übersichtlich aufbereitet. So haben Sie die Möglichkeit alles in kurzer Zeit zu erfassen. Dabei helfen auch die rund 130 einprägsamen Abbildungen. Kästen mit Tipps für die Praxis, Fallbeispiele etc. bieten Ihnen den optimalen Bezug zur Praxis und helfen Ihnen, das Gelernte direkt auf Ihren Arbeitsalltag zu übertragen. Fallbeispiele und Aufgaben am Ende jedes Kapitels machen es Ihnen leicht, Ihren Wissensstand zu überprüfen und sich gezielt auf die Prüfungen vorzubereiten. Das Buch eignet sich für: Auszubildende in der Pflegeausbildung Lehrende , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20231011, Produktform: Kartoniert, Autoren: Drees, Stefan~Commandeur, Natalie~Lupsczyk, Melanie~Podoreski, Andreja, Keyword: Hygiene; Infektiologie; Infektionen; Mikrobiologie, Fachschema: Krankenpflege~Pflege / Krankenpflege, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 170, Höhe: 18, Gewicht: 826, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Sagrotan Hygiene Pumpspray Desinfektion Pilze Keime Hygienespray 250mlDie Anzahl der Bakterien kann sich in nur 20 Minuten verdoppeln. Vertrauen Sie dem Schutz von Sagrotan. Sagrotan Hygiene-Spray beseitigt 99,9% der Bakterien in nur 30 Sekunden. Sagrotan Hygiene-Spray wirkt gegen Bakterien, spezielle Pilze und Viren, die z.B. Durchfallerkrankungen, obere Atemwegsinfektionen, Influenza (A2, H1N1, H5N1), Lungenentzündung oder Herpes, verursachen können. Sagrotan verstärkt dadurch den Schutz vor Ansteckungen und Krankheiten. Erhältlich in der 100 ml und 250ml Pumpflasche. Biozide sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.12,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
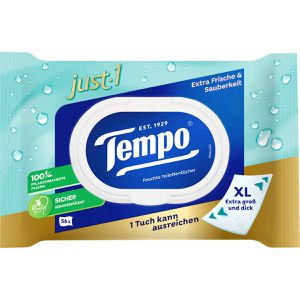
Tempo Feuchtes-Toilettenpapier just 1, extra große Tücher, Frische & Sauberkeit, 56 TücherXL-Format - 35% größere und 25% dickere Tücher für eine gründliche und pflegende Reinigung Einzelpack mit 56 Tüchern inklusive Feuchtigkeitsverschluss für 24/7 Hygiene, Schutz und dauerhaft frische Tücher 1-lagiges, angenehm weiches und reißfestes Vlies Schnell auflösend und sicher herunterspülbar, damit Verstopfungen vermieden werden Dermatologisch getestet, sowie pH-hautneutral - ideal für empfindliche Haut Biologisch abbaubar dank 100% pflanzenbasierter Fasern gemäß ISO-14851, OECD-301 und EN14995 Ideal für zu Hause, auf Reisen oder unterwegs Merkmale: Hautverträglichkeit: dermatologisch getestet, pH-hautneutral Packungsgröße: Einzelpack6,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
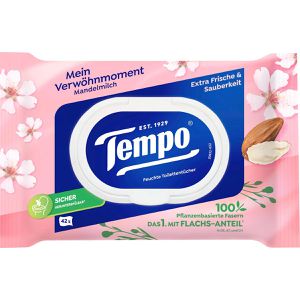
Tempo Feuchtes-Toilettenpapier Mein Verwöhnmoment, extra Frische & Sauberkeit, mit Mandelmilch, 42 TücherMit der extra Pflege von Mandelmilch und Panthenol für eine sanfte Haut Einzelpack mit 42 Tüchern inklusive Feuchtigkeitsverschluss für 24/7 Hygiene, Schutz und dauerhaft frische Tücher 1-lagiges, angenehm weiches und reißfestes Vlies Schnell auflösend und sicher herunterspülbar, damit Verstopfungen vermieden werden Ohne Farbstoffe und für empfindliche Haut geeignet Dermatologisch getestet, sowie pH-hautneutral Biologisch abbaubar dank 100% pflanzenbasierter Fasern gemäß ISO-14851, OECD-301 und EN14995 Ideal für zu Hause, auf Reisen oder unterwegs Merkmale: Hautverträglichkeit: dermatologisch getestet, pH-hautneutral Packungsgröße: Einzelpack4,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.